找回密码
 立即注册
查看: 249|回复: 0

光大期货:软商品类日报6.1

[复制链接]

22

主题

19

回帖

143

积分

注册会员

积分
143
发表于 2026-6-6 19:36:11 | 显示全部楼层 |阅读模式
Fd2OccC0BU7kd7bB.jpg                
                                                                                                                                                                                                                                                                         NcFZJe6WvMc66ELf.jpg         
                                热点栏目                                自选股    数据中心    行情中心    资金流向    模拟交易            
            客户端        

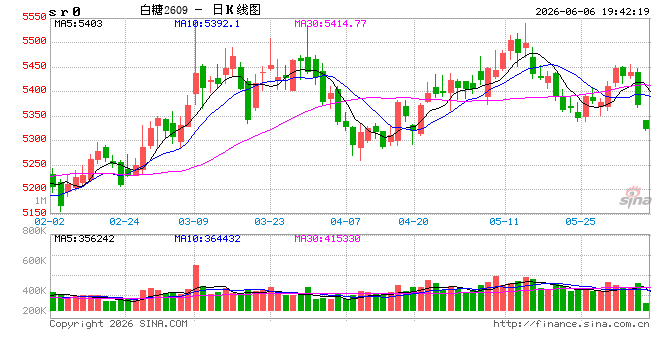
                                          白糖(6128, -19.00, -0.31%):原糖继续寻底 郑糖博弈加剧
  (张笑金,从业资格号:F0306200;交易咨询资格号:Z0000082)
  1、原糖:5月原糖期价先反弹后大幅回落。消息方面,全球大宗商品贸易商Czarnikow发布最新预测报告称, 预计2025/26榨季全球食糖过剩量为680万吨,较此前预估上调100万吨,理由是中国和欧盟的产糖量增加,而消费量预计基本持平;预计2026/27榨季全球食糖过剩量为140万吨,较上次预估上调30万吨,理由是中国产 糖量预期增强。
  2、国内现货:广西制糖集团报价区间为5320~5420元/吨,云南制糖集团报价5140~5190元/吨;加工糖厂主 流报价区间为5760~6050元/吨。配额内进口估算价3890~3970元/吨,配额外进口估算价4860~4920元/吨。
  3、食糖进口:2026年4月份我国进口食糖3万吨,同比减少10.48万吨。2026年1-4月,我国累计进口食糖65.29万吨,同比增加36.97万吨。2025/26榨季截至4月底,我国累计进口食糖241.55万吨,同比增加67.06万吨。
  4、糖浆及预拌粉进口:2026年4月,我国进口糖浆和白砂糖预混粉(含税则号1702.90、2106.906)数量14.27万 吨,同比增加5.75万吨。其中,4月税号1702.90项下糖浆与白砂糖预混粉进口量12.10万吨,同比增加7.77万吨;税号2106.906项下糖浆与白砂糖预混粉进口量2.17万吨,同比减少2.01万吨。1-4月,我国进口糖浆和白砂糖预 混粉(含税则号1702.90、2106.906)数量40.64万吨,同比增加12.82万吨。2025/26榨季(10-4月),我国进口糖 浆和白砂糖预混粉(含税则号1702.90、2106.906)合计70.61万吨,同比减少21.13万吨,降幅23%。
  5、原糖小结:宏观方面美伊谈判问题反复,原油(607, -8.60, -1.40%)等大宗商品波动加剧,目前有达成协议的各种传闻,6月该 问题仍是宏观领域核心关注点。基本面方面6月巴西压榨逐渐进入高峰期,生产数据更具参考意义,目前产销数据公布到截止4月底,数据显示,糖醇比仅为40.34%,低于去年同期的45.69%,但糖产糖同比增加109%,乙 醇产量同比增加约106%。这只是榨季初期甘蔗成熟度偏低时的情况,市场担心随着生产高峰期的来临,糖和乙醇有望双双增长。叠加北半球产量落地,市场供应充裕,期价反弹乏力,继续向下寻找新的支撑。未来关 注原油与美元走势、巴西糖醇比变化,以及印度季风雨对下榨季的影响。
  6、国内小结:5月国内基本定产,6月进入到纯销售季节,在供应充裕的背景下,下游采购以稳为主。期货端分歧加大,5月底主力合约持仓仍高达68万手,期价呈现5330-5430元/吨震荡的局面。空头依据国内丰产、进口糖持续到港,供应充裕,库存压力仍较大;多头依凭远期天气升水、通胀预期及成本支撑。短期来看,郑糖震荡加剧,但在供应宽松的背景下,随着时间推移,价格重心有望小幅下移。
  棉花(14690, -40.00, -0.27%):需求淡季周期,上方承压
  (孙成震,从业资格号:F03099994;交易咨询资格号:Z0021057)
  一、供应端:2026/27年度全球棉花产量预期同比下降超5%。美棉播种进度快于往年同期,干旱情况预计将有缓解,天气升水将逐渐减弱。国内新棉最终减产幅度或不及预期,后续持续关注储备棉动向相关消息。
  1、USDA预计2026/27年度中国、巴西、美国、澳大利亚等多个主产国棉花产量均同比下降,2026/27年度全球棉花产量2526.6万吨,同比下降5.4%。
  2、目前受干旱影响美棉面积占比较高,但环比逐渐下降,D2-D4级别占比77%,周环比下降12个百分点。
  3、中国棉花协会预计2026年全国植棉面积为4306.6万亩,同比下降3.9%,与上期调查相比持平略减,其中新疆3946.4万亩,同比下降3.5%。
  二、需求端:淡季周期内,纺织企业开机负荷环比下降,坯布端开机负荷降幅更大,终端纺服零售数据表现尚可。
  1、数据反推5月上半月棉花消费量至少在35万吨以上,略低于本棉花年度内每半月消费平均值(约39万吨)。
  2、4月我国服装鞋帽、针、纺织品类商品零售额1108亿元,同比上涨3.6%;4月社零同比增长0.2%。 1-4月,我国服装鞋帽、针、纺织品类商品零售额5212亿元,同比上涨8.1%;1-4月社零同比增长1.9%。
  三、进出口:本年度棉花、棉纱(20235, -80.00, -0.39%)进口量均同比大幅增加,4月纺织品出口同比为正,服装出口同比仍然为负。
  1、USDA预计2026/27年度中国棉花进口量152.4万吨,同比增加6.1%。
  2、4月我国纺织纱线、织物及其制品出口金额当月值127.05亿美元,同比增加1%,1-4月纺织纱线、织物及其制品出口金额累计值468.96亿美元,同比增加2.3%。
  3、4月我国服装及衣着附件出口金额当月值113.48亿美元,同比下降2.23%;1-4月服装及衣着附件出口金额累计值442.31亿美元,同比下降0.9%。
  4、1-4月我国进口棉花71万吨,同比增加31万吨;一季度我国进口棉纱71万吨,同比增加25万吨。
  四、库存端:国内棉花工商业库存半月环比下降30余万吨,商业库存数量处于近年来同期相对中位水平,纺企原料及产成品库存小幅增加,织厂原料库存储备下降,产成品库存累积。
  1、截至5月中旬,我国棉花商业库存为404.66万吨,环比下降27.41万吨,同比增加21.26万吨;工业库存84.53万吨,环比下降3.2万吨,同比下降8.37万吨。
  五、国际市场方面:天气升水减弱,宏观抑制增强,美棉期价承压,但全球减产逻辑未改之前,底部空间有限。近期美棉期价振幅较大,主要是以下几方面因素影响。天气方面,美棉主产区德州及美国西南部地区后续降雨预期增加,虽然目前数据看,受干旱影响美棉面积占比仍然偏高,但后续干旱扰动减弱预期较强,干旱导致减产的逻辑有所松动,对美棉期价支撑减弱。另一方面,近期美伊双方消息较多,原油价格整体呈现震荡下行的走势,对于美棉期价的支撑同样减弱。宏观层面,美联储主席换帅,目前态度偏鹰,数据看年内降息概率基本为零,加息预期逐渐增强,同样令美棉期价承压。以上均为偏空因素,但美棉底部也有支撑,一方面是目前受干旱影响美棉面积占比仍然处于历史高位,何时能够下降至正常水平尚且难料,且2026/27年度全球棉花产量及库销比均预计同比下降,供需格局收紧的预期并未发生根本性转变,因此美棉期价难有明显回调。综合来看,预计美棉期价承压震荡运行为主,关注美伊消息、美棉主产区干旱情况。
  六、国内市场方面:淡季周期,需求承压,抛储相关消息需持续关注,月度范围关注需求动态,新棉上市之前关注棉花商业库存、新棉产量、开秤价的预估。近期郑棉期价震荡运行,消息较多,多空因素交织。2026-2028年新疆地区棉花补贴目标价格仍维持在18600元/吨不变,以固定产量510万吨进行补贴,消息基本符合市场预期,郑棉依旧维持震荡运行。关于抛储,中国棉花协会称后续国家有关部门将根据市场情况,及时做好中央储备棉轮出工作,具体事项将通过正式渠道对外公布。展望未来,储备棉动态需要重点关注,目前市场上对于消息面已有一定体现,若后续消息落地数量低于预期对于棉价则有一定支撑。产业链方面,5月初纺织企业开机负荷环比下降,产成品库存增加,产业链出现负反馈。但棉花价格回落之后,纺企对于低价棉有相对较强承接意愿,后续是否会有新增供应将是影响年内棉花供需格局的主要因素。新棉上市之前,国内棉花商业库存将降至年内低位,届时库存总量的高低对棉价有较大影响。此外,市场关注重心也将转向2026/27年度的棉花估产及供需结构预测,中国以及全球棉花产量同比降幅需要关注。本年度棉农种植期就对于今年籽棉收购价格有较高的预估,收购时期开秤价格的博弈将对棉价给出新的指引。综合来看,短期抛储的时点以及数量需要重点关注,淡季周期叠加抛储预期,6月棉价反弹难度较大,新棉上市之前,若抛储数量相对较少,则2025/26年度末期棉花期末库存绝对值不高,且新年度棉花产量预期下降,籽棉交售价格预期增加,棉价重心或有回升。
  免责声明
  本报告的信息均来源于公开资料,我公司对这些信息的准确性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更,报告仅面向我公司客户中的专业投资者客户。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,报告中的信息或意见并不构成所述品种的操作依据,投资者据此做出的任何投资决策与本公司和作者无关。
                     新浪合作平台光大期货开户 安全快捷有保障    Es44D57wW7KhN4or.jpg
                                                                                                                                                                                                                                                                                                                                                            责任编辑:赵思远
您需要登录后才可以回帖 登录 | 立即注册

本版积分规则


本站在美国注册运营,受美国联邦及注册地所在州法律管辖,站内内容与服务仅依照美国法律法规发布。访客访问前须自行核查本站内容、服务是否符合自身所在地法律法规;若访客属地法规禁止访问本站相关内容及服务,请立即退出本站,本站不对该类用户提供任何服务。站内信息仅供参考,不构成专业建议;第三方内容依美国 CDA230 条款由发布方自行担责。因使用本站产生纠纷,仅限美国注册地管辖法院依据当地法律裁决,访客自行承担跨境访问带来的全部合规风险。本站有权随时修订本声明、限制相关访问权限。
This website is operated in the United States under U.S. federal and relevant state laws. All contents and services are released in compliance with U.S. laws only. Visitors shall independently verify compliance with local laws of their jurisdiction before access. If local laws prohibit accessing any part of this site, please exit immediately; no services will be provided to such visitors. All information is for reference only, not professional advice; third-party content is the sole responsibility of its publisher pursuant to CDA Section 230. Any disputes shall be exclusively governed by courts in the U.S. state of operation under applicable U.S. laws. Visitors assume all legal risks for cross-border access. We reserve the right to revise this statement and restrict access at any time.
Archiver|手机版|小黑屋|美国留学论坛(华留网)
快速回复 返回顶部 返回列表