找回密码
 立即注册
查看: 938|回复: 0

美国“中产斩杀线”:表面年薪百万,实则一场意外或沦落成流浪汉 ...

[复制链接]

150

主题

203

回帖

1082

积分

金牌会员

积分
1082
发表于 2026-7-19 23:41:03 | 显示全部楼层 |阅读模式
我先抛一个数据:2025年美国游戏行业从业者的平均年薪约为14.2万美元(约合100万人民币),薪资中位数为12.9万美元。
我一个朋友在加州顶级游戏大厂做影视特效,三十岁左右年薪十二万上下——放在国内看,百万年薪,妥妥的人生赢家对不对?
KXv6ZWVXnz0Np5Xs.jpg

但你要真信了这个数字,那就被“平均数陷阱”给骗了。
咱们来算一笔实在账。以2025年单身纳税人、年薪12万美元为例:联邦所得税约17,800美元,工资税(社保+医保)约9,180美元,光这两项就干掉将近2.7万。再加加州州税约6,200美元,七扣八扣之后,12万到手也就8.6万左右。换句话说,你还没开始生活,三分之一的收入已经被系统抽走了。
你以为这就完了?远远没有。
这八万六,每月折合约7,200美元。听着还行对吧?那咱们一项一项拆。
美国住房很贵。025年11月,洛杉矶一居室平均租金2,166美元/月,比全美平均水平高出33%。想住得安全一点、通勤方便一点,奔着两千五往上走。你要非说“有便宜的地方”——是有,但要么条件差,要么不太安全,甚至两者兼有。
交通不是选择题,是必答题。美国除了纽约等极少数城市,90%以上的人必须买车。车贷月供几百,车险一两百,油钱保养又是几百。我男朋友的同事中,有人每天通勤单程就要一个多小时,油钱加折旧一个月轻松干掉四百美元。2025年,美国家庭在交通上的额外支出比前一年增加了约240美元。
吃饭一顿外卖均价30美元左右,一杯咖啡五六美元。更狠的是小费——“小费通胀”时代已经失控,POS机默认选项从以前的10%-15%,变成了18%、20%、25%。点一杯5美元的拿铁,小费选项能给你推到30%。出去吃顿饭,小费直接干掉你一顿饭钱的三分之一。
我朋友和他的同事——游戏行业的顶尖人才——百分之七八十的人全部是“living paycheck to paycheck”,也就是月光族。年薪十二万,在洛杉矶活成月光——这不是个案,是常态。


b1cOL7CsMIh1IilZ.jpg

但这些都不是最凶险的,最凶险的是美国的医保体系,本质上是把健康变成了一门生意。
很多人觉得“我有医保怕什么”?问题在于,美国的商业医保不是你想象的那样。雇主出的只是一部分,你自己要掏的那部分——保费、自付额、共付额——加起来一年几千到上万不等。2025年,个人医保的年度自付费用上限是9,200美元——也就是说,哪怕你有保险,一年最多也可能要自己掏将近一万美元的医疗费。
更可怕的是“网络外”陷阱。你被送进一家医院,医生给你做了手术——但你根本不知道这个医生是不是在你的医保网络内。如果不是,保险可能一分不赔。等你醒来,面对的是一张几万甚至十几万美元的账单。救护车也一样,医保不一定全包。我认识一个人做手术,医生在不知情的情况下给他开了阿片类止痛药——这种药成瘾性极强,从此好好一个人就废了。在美国看病,你不仅要担心病能不能治好,还得担心医生开的药会不会毁了你一生。
除了商业医保,美国的联邦医保基本上是给65岁以上老人和特定穷人用的,中产根本够不着。你唯一的选择就是商业医保——而商业医保的本质是:你交的钱越多,保险公司赚得越多;你真生病了,他们想方设法不赔。
再说学生贷款,最出名的例子是奥巴马,还学生贷40多岁才还完,他还是总统,你想想这需要多少钱。
美国学生贷款总额已超过1.7万亿美元,平均每个联邦贷款借款人的余额达到创纪录的39,633美元。平均月供约500美元,95后、00后更高,平均每月526美元。公立大学毕业生每月还三五百很正常,私立大学的月供上千也不少见。
56%的借款人表示,学生贷款严重限制了他们的储蓄和投资能力。也就是说,很多人三十岁了,身上还背着几万块的学生债没还清——同时还要付房租、车贷、医保。


n8ji9OPXe5dZoe8z.jpg

更大的难题是花钱多,但赚钱难。今天你还在上班,明天可能就没了。
美国49个州实行“自由雇佣”原则——雇主可以随时、无理由地解雇员工。联邦法律没有规定任何形式的法定裁员补偿。只有一个WARN法案要求大规模裁员时提前60天通知——注意,只是通知,不是赔钱。全美只有两个州有法定遣散费,标准还远低于中国要求的N+1。
绝大多数美国人被裁员,一分钱法定补偿都拿不到。
我这个朋友所在的公司去年裁员,提前两天通知,不赔钱是常态。
你以为你是白领就安全了?在“自由雇佣”面前,白领和蓝领一样,都是一张随时可以被撕掉的纸。
这里有个很多国内朋友完全没概念的东西——信用评分。
在美国,信用评分不是“银行的事”,而是你生存的基础设施。租房要查信用分,贷款要看信用分,办信用卡要看信用分,甚至有些雇主招聘都要查信用分。一次医疗账单没还上、一张信用卡逾期了——你的信用评分就会掉。评分一掉,你所有贷款的利率都会上涨,信用卡额度可能被砍,房东可能拒绝租房给你。
2025年第一季度,有超过220万名新增拖欠学生贷款的借款人,信用评分下降了100多分。信用评分一旦崩了,你连翻身的工具都没有了——因为你借不到低息的钱,只能借高息的,高息又让你更难还上,恶性循环。
去年洛杉矶山火,烧掉了上万座房屋,经济损失预估高达1,350亿至1,500亿美元。但你猜怎么着?加州排名前12的保险公司中有7家取消、暂停或限制了近300万份保单。州农场保险公司直接放弃了加州7.2万座房屋的保险。
房子烧了,保险公司跑了——你拿到的救助可能根本不够重建。下一年保费还要涨。这不是天灾,这是人祸——是整个系统在面对风险时,选择把普通人扔出去当弃子。


c3Trfa6366r33AE3.jpg

为什么会这样?
很简单,美国制度设计就是“风险个人化”。 医保靠商业保险、养老靠个人、失业靠个人储蓄——整个系统的逻辑是:收益归资本,风险归个人。你赚钱的时候,政府和公司拿走大头;你出事的时候,对不起,自己扛。
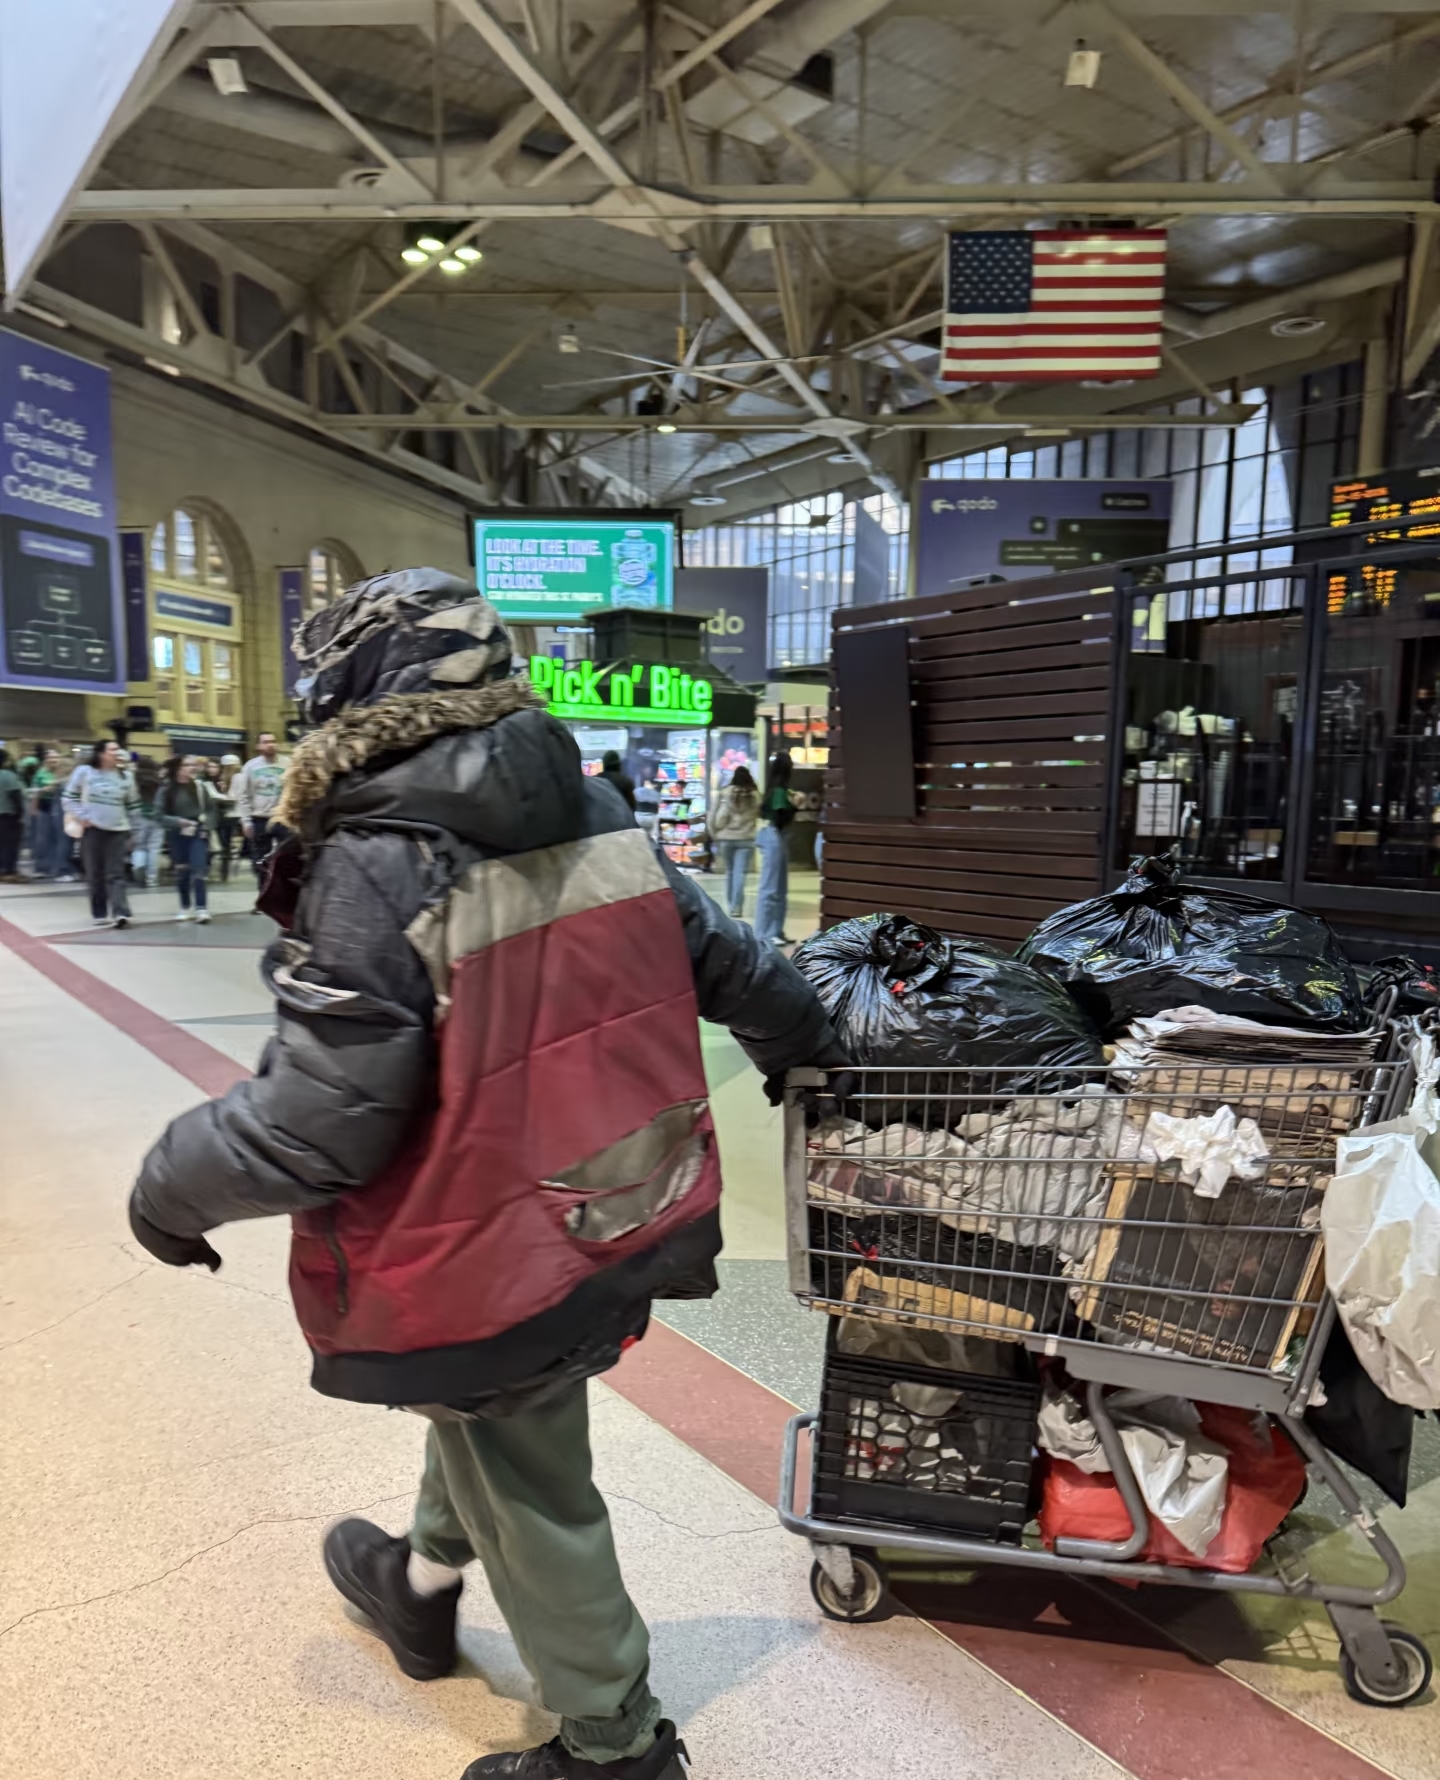
美国社会的底层逻辑是“赢者通吃,输者自灭”。 这不是福利国家,这是达尔文主义的社会实验。系统不保障你的下限,只奖励你的上限。你爬上去了,确实能赚大钱;但你只要摔一跤——生病、被裁、一次意外——就可能直接滑出轨道。中产和流浪汉之间,隔的不是阶级,而是一场病、一次裁员、一张账单。
很多人觉得“美国工资高、机会多”——没错,但那是对顶层玩家说的,是对湾区、华尔街那一小撮人有效。对普通人来说,美国是高收入、高支出、高风险的三高社会。
中国很多人有个误区特别普遍:觉得“年薪十几万美元在美国能过得很好”。
我告诉你真实情况——年薪十二万在洛杉矶,扣除税、医保、房租、车贷、学生贷款之后,剩下的钱可能还不如国内二线城市月入一万的人过得滋润。
区别在于:国内月入一万,你生了病有医保兜底;在美国月入一万美元,你生了病可能直接破产。


sXj6h6xeXq3hBMb4.jpg

最后说说中国。中国的逻辑是:收入没那么高,但下限有保障。 生了病,公立医院给你治,不会让你因为一张账单倾家荡产。骨折了马上治,不收额外费用。虽然慢病要排队,但至少排到了就能治,而且费用可控。
美国正好反过来:收入看着高,但每一项支出都可能把你拽入深渊。 你赚得多,但交的也多、花的也多、风险更大。中产斩杀线这个东西,斩的不是穷人——穷人本来就没什么可斩的。斩的是那些以为自己爬上了中产、其实随时可能掉下去的人。
所以回到最初的问题:美国“中产斩杀线”是怎么回事?
它不是一条线,是一整套系统——税收、医保、教育、住房、就业、信用——每一个环节都在精确计算,让你刚好够活、刚好攒不下、刚好不敢停、刚好输不起。 你看起来是在向上爬,实际上是在一个巨大的跑步机上奔跑。一旦你停下来——不管是因为生病、裁员还是意外——跑步机不会等你,你会直接被甩出去。
美国的游戏规则从来不是“大家一起变好”,而是“你行你上,不行就下”。 赢者通吃,弱者没得玩。这,才是“中产斩杀线”的真相。
您需要登录后才可以回帖 登录 | 立即注册

本版积分规则


本站在美国注册运营,受美国联邦及注册地所在州法律管辖,站内内容与服务仅依照美国法律法规发布。访客访问前须自行核查本站内容、服务是否符合自身所在地法律法规;若访客属地法规禁止访问本站相关内容及服务,请立即退出本站,本站不对该类用户提供任何服务。站内信息仅供参考,不构成专业建议;第三方内容依美国 CDA230 条款由发布方自行担责。因使用本站产生纠纷,仅限美国注册地管辖法院依据当地法律裁决,访客自行承担跨境访问带来的全部合规风险。本站有权随时修订本声明、限制相关访问权限。
This website is operated in the United States under U.S. federal and relevant state laws. All contents and services are released in compliance with U.S. laws only. Visitors shall independently verify compliance with local laws of their jurisdiction before access. If local laws prohibit accessing any part of this site, please exit immediately; no services will be provided to such visitors. All information is for reference only, not professional advice; third-party content is the sole responsibility of its publisher pursuant to CDA Section 230. Any disputes shall be exclusively governed by courts in the U.S. state of operation under applicable U.S. laws. Visitors assume all legal risks for cross-border access. We reserve the right to revise this statement and restrict access at any time.
Archiver|手机版|小黑屋|美国留学论坛(华留网)
快速回复 返回顶部 返回列表